B.O.I. N° 133 du 11 JUILLET 1994
BULLETIN OFFICIEL DES IMPÔTS
14 A-2-94
N° 133 du 11 JUILLET 1994
14 A.I./4
INSTRUCTION DU 24 JUIN 1994
CONVENTIONS DESTINEES A EVITER LES DOUBLES IMPOSITIONS EN MATIERE D'IMPOTS SUR LE REVENU.
CONVENTION FISCALE FRANCO-MAURITANIENNE SIGNEE LE 15 NOVEMBRE 1967.
MODALITES DE REPARTITION DU DROIT D'IMPOSER LES BENEFICES DES ENTREPRISES.
CONTRATS CONCLUS PAR DES ENTREPRISES DE FRANCE OU DE MAURITANIE ET EXECUTES POUR PARTIE
DANS L'AUTRE ETAT PAR L'INTERMEDIAIRE D'UN ETABLISSEMENT STABLE SITUE DANS CET AUTRE ETAT.
NOR : BUD F 94 40005 J
[S.L.F.-Bureau E 2]
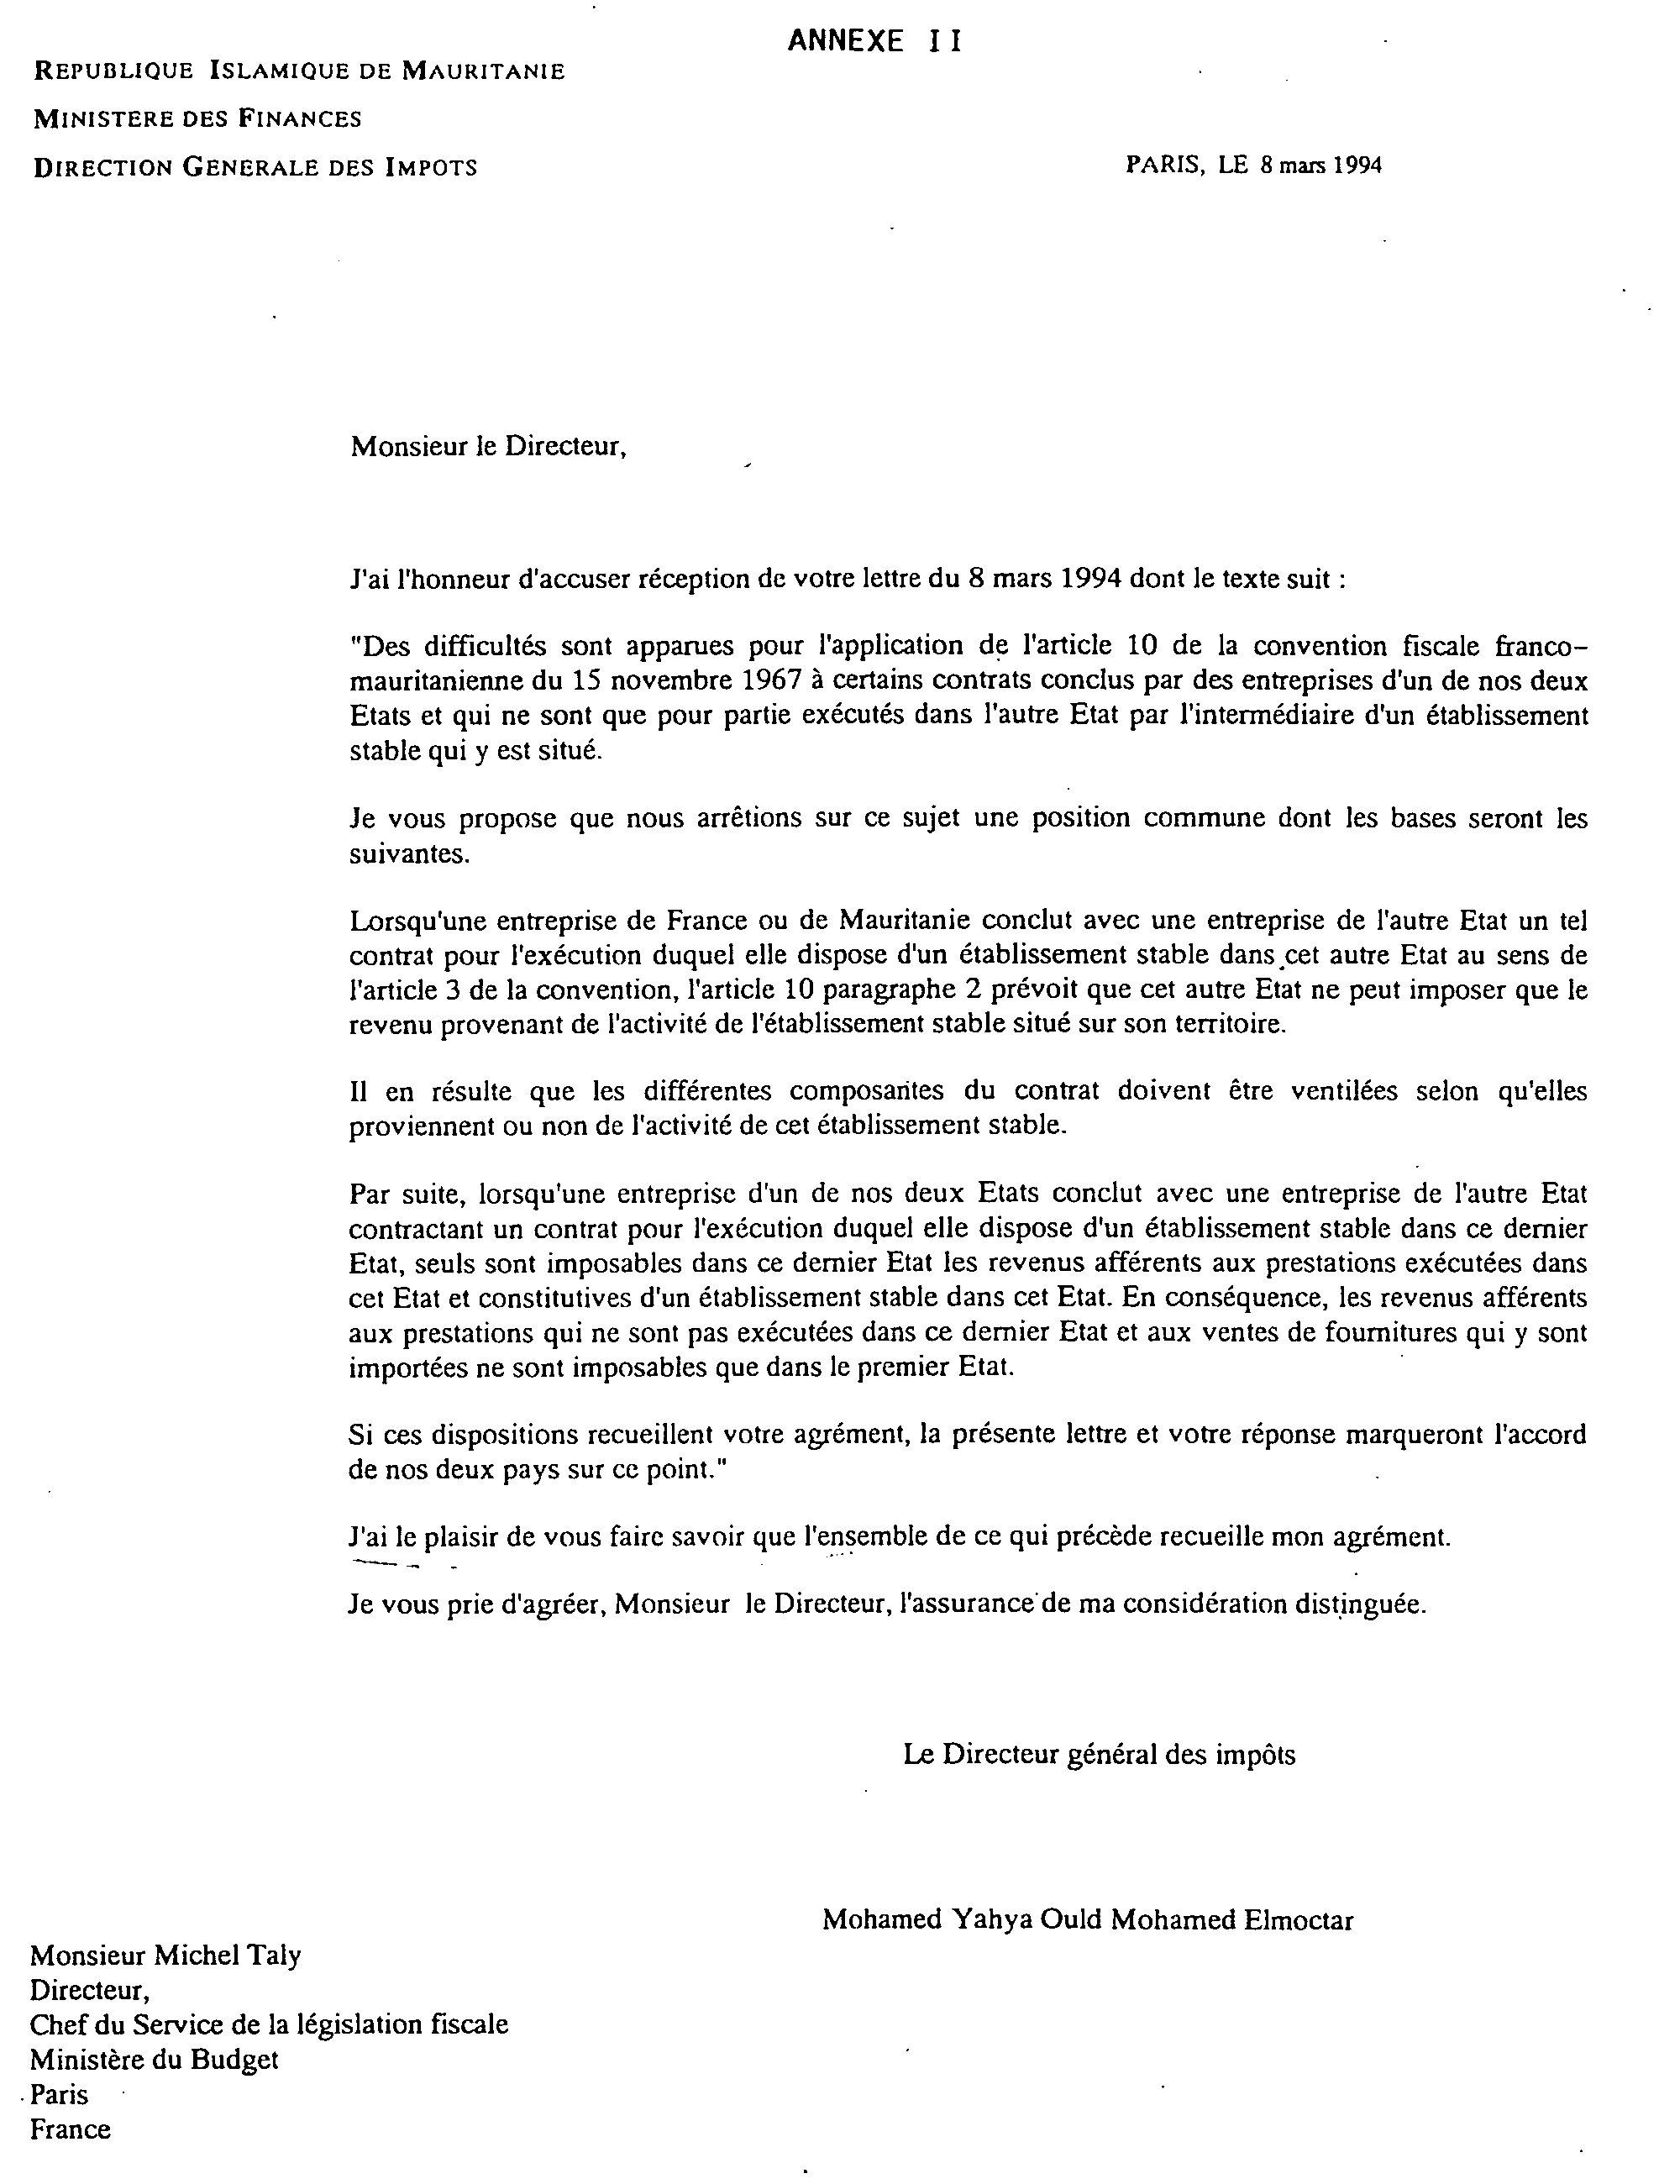
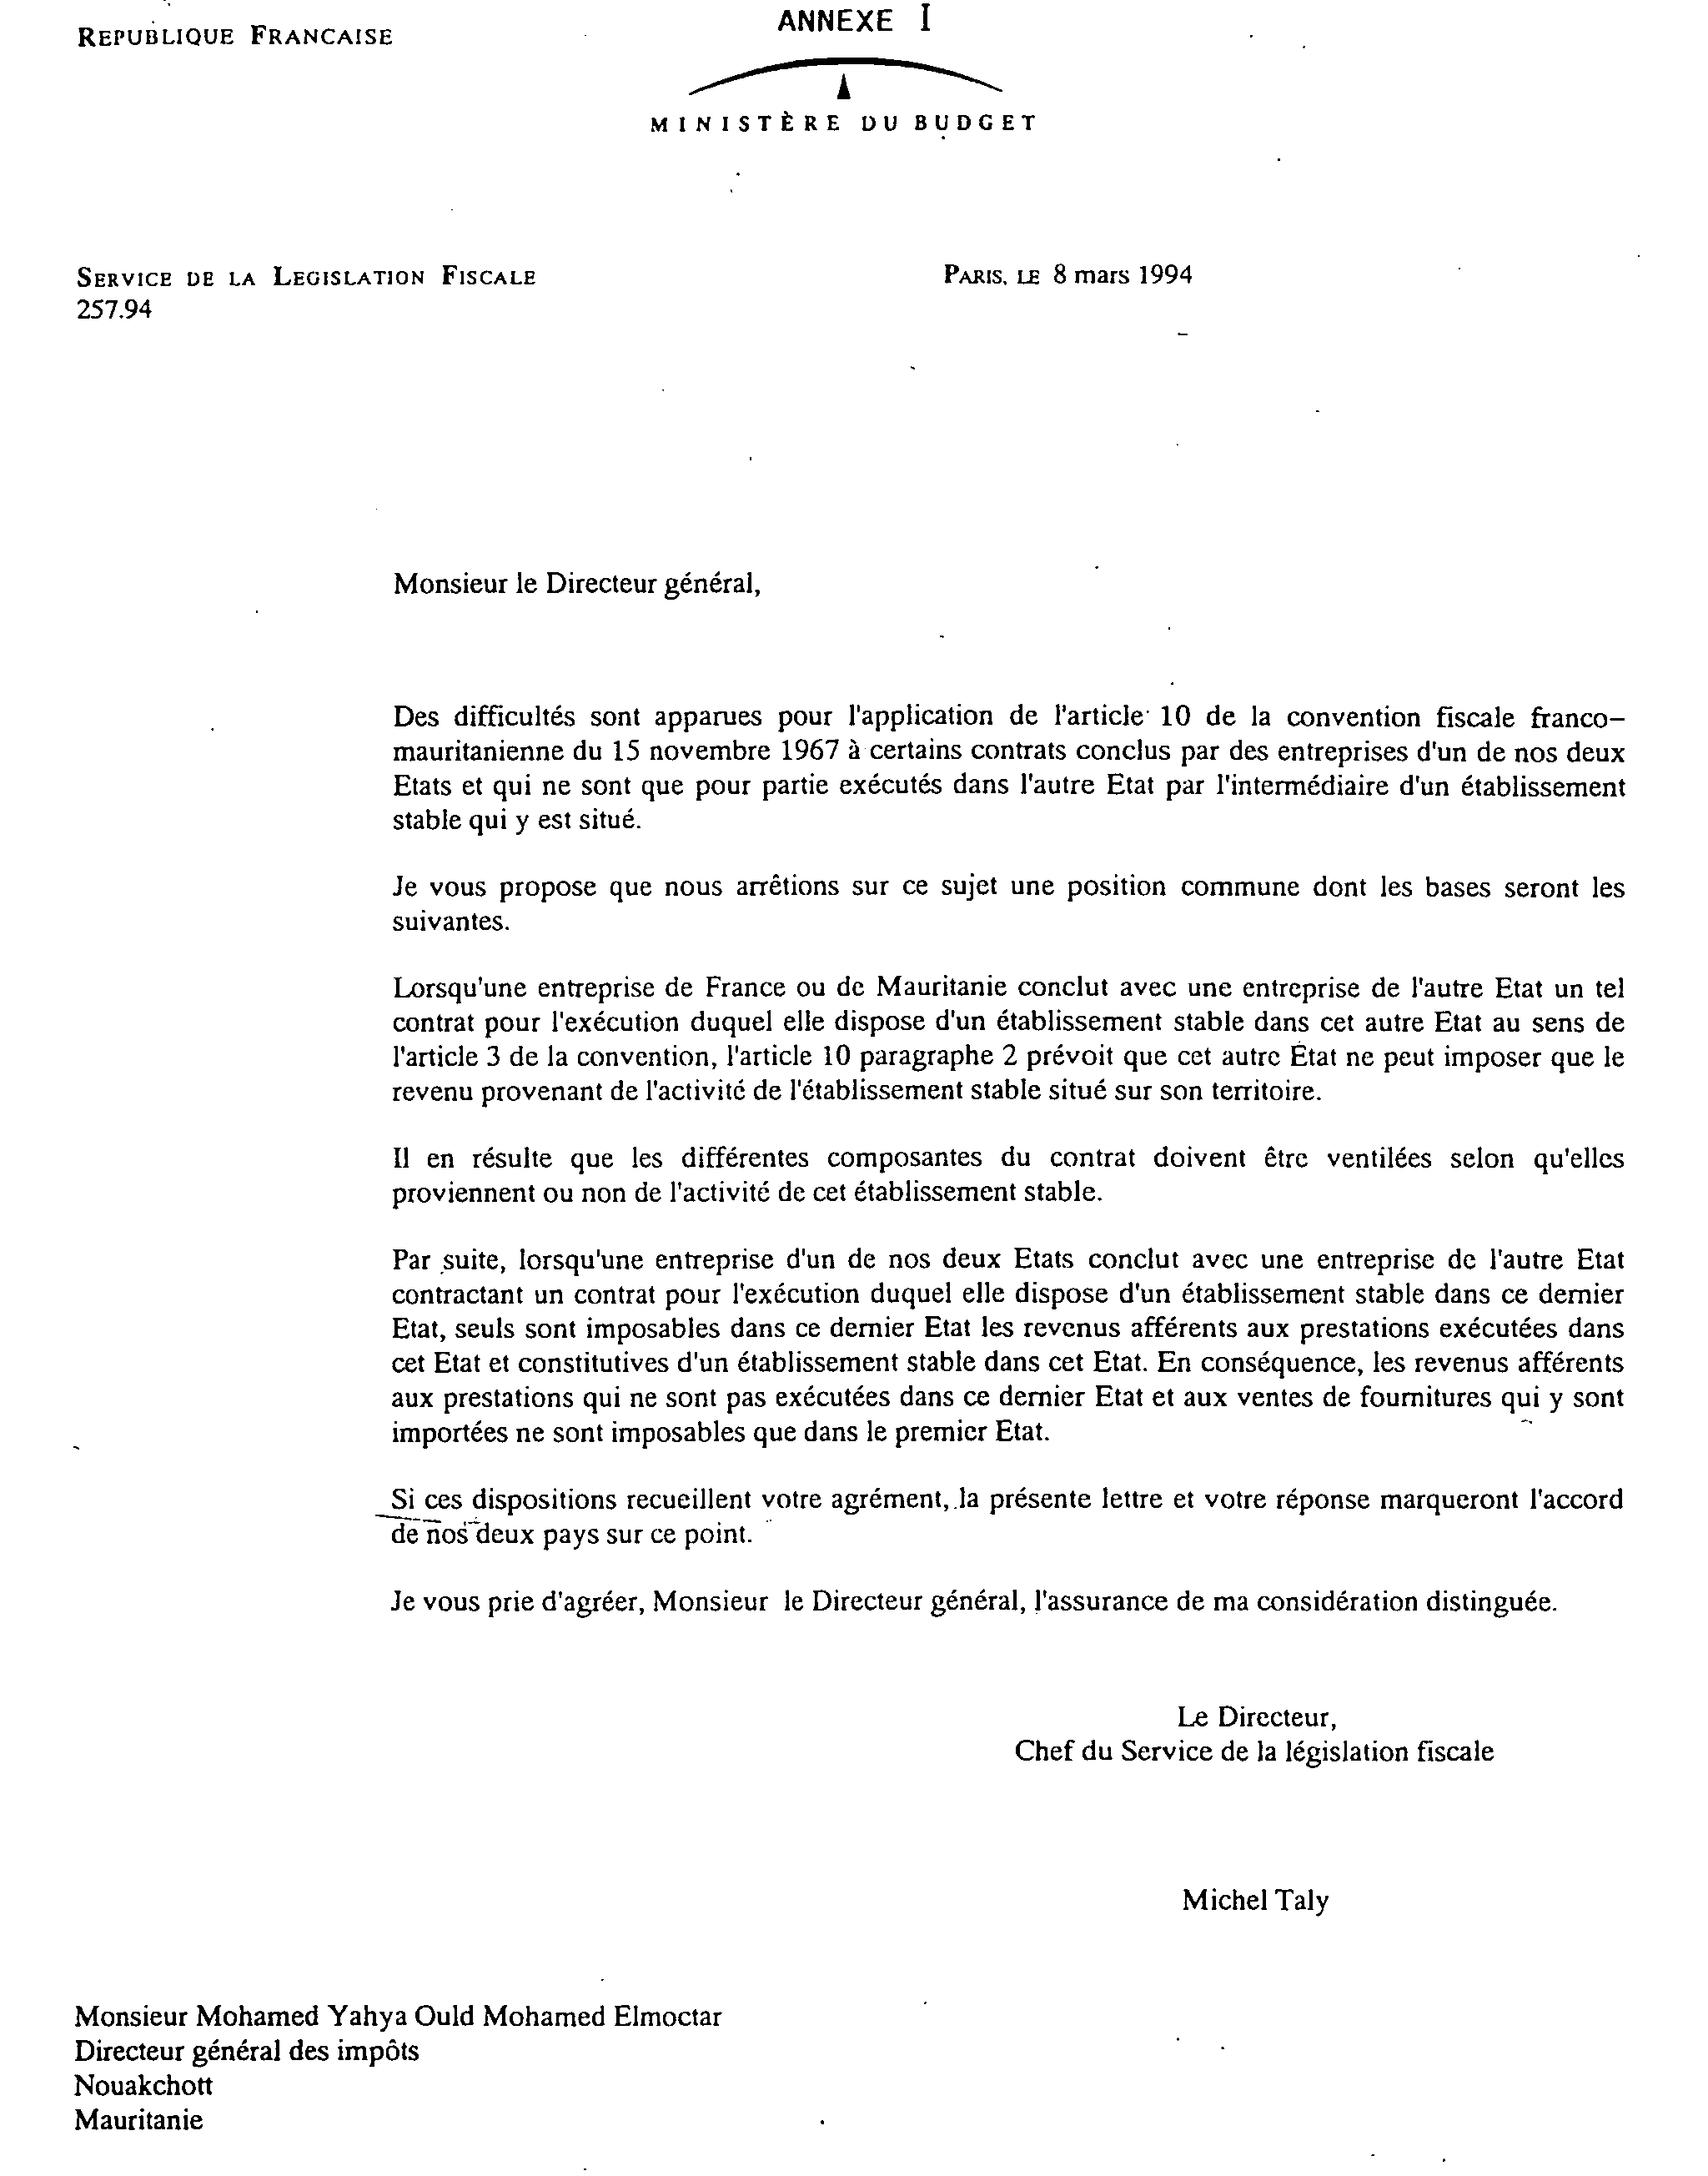
Les autorités compétentes de France et de Mauritanie viennent de se concerter au sujet de difficultés tenant à l'application des dispositions de l'article 10 de la convention fiscale entre la France et la Mauritanie du 15 novembre 1967 à certains contrats conclus par des entreprises d'un des-deux Etats et exécutés pour partie dans l'autre Etat par l'intermédiaire d'un établissement stable qui y est situé. Elles sont parvenues à un accord qui s'est concrétisé par un échange de lettres du 8 mars 1994 publié en annexe.
Annoter : BOCD 1969, I 636
BOCD 1969, II 4 522
BOED 1969, 10 596
DB 14 B 2 332
Le Directeur, Chef du service de la législation fiscale
M. TALY
•
ANNEXE I
ANNEXE II